Oui, l'autofacturation reste autorisée en France, mais depuis la réforme 2026 elle doit être encadrée par un mandat écrit et transiter en format structuré via une plateforme agréée. Les entreprises concernées doivent pouvoir recevoir des factures électroniques dès le 1ᵉʳ septembre 2026, l'obligation d'émission montant en charge progressivement jusqu'en 2027. Un simple PDF envoyé par e-mail ne suffira plus.
En bref:
- Le mandat doit précéder la première facture et fixer le périmètre, la durée et le délai de contestation ; le fournisseur reste responsable de la TVA.
- Un PDF simple ne suffit plus : Factur-X, UBL ou CII sont admis, et l’annuaire permet de vérifier la plateforme du fournisseur.
- Séparez la numérotation des autofactures, rapprochez chaque document de l’écriture de vente et conservez la preuve d’acceptation ou d’absence de contestation.
- Lorsqu’un partenaire est établi hors de France, vérifiez le régime applicable avant d’automatiser les échanges, car les obligations électroniques peuvent différer.
Table des matières
- Cadre légal et calendrier de la réforme 2026
- Formats structurés et plateformes agréées : ce qui remplace le PDF
- Comment fonctionne l'autofacturation sous le nouveau dispositif
- TVA et comptabilité : le fournisseur reste responsable
- Checklist pratique pour artisans et PME du bâtiment
- Comment Anodos transforme un devis vocal en facture conforme 2026
- Cas d'usage concrets dans le bâtiment
- Intégrer l'autofacturation dans un logiciel de gestion de chantier
- Gérer les anomalies et les litiges liés à l'autofacturation
- Former les équipes à l'autofacturation électronique
- Effets sur la trésorerie et le pilotage financier
- Ce que la réforme change vraiment dans la relation acheteur-fournisseur
- Automatiser vos devis et factures conformes avec Anodos
- Questions fréquentes
- Sources
Cadre légal et calendrier de la réforme 2026
L'auto-facturation repose sur un principe simple : le client émet la facture au nom et pour le compte de son fournisseur, mais celui-ci en reste juridiquement responsable. Ce mécanisme, encadré par l'article 289 du Code général des impôts, exige un mandat de facturation préalable : sans cet accord formalisé, la pratique n'a aucune base légale. Le fournisseur conserve ses obligations fiscales même lorsqu'il ne rédige plus matériellement ses factures.
Ce qui change avec la réforme 2026, ce n'est pas le principe du mandat, mais le canal de transmission. Toutes les factures, y compris celles émises sous mandat, devront transiter par une plateforme agréée et respecter un format structuré. Le calendrier se déroule en deux temps distincts.
- Réception obligatoire pour toutes les entreprises assujetties à la TVA dès le 1ᵉʳ septembre 2026.
- Émission obligatoire pour les grandes entreprises et les ETI à partir de la même date, 2026.
- Émission obligatoire pour les PME, TPE et micro-entreprises à compter du 1ᵉʳ septembre 2027.
Cette asymétrie de calendrier a une conséquence directe pour les artisans et petites structures du bâtiment : ils devront recevoir des factures électroniques dès 2026, y compris de clients ou donneurs d'ordre déjà soumis à l'obligation d'émission, avant d'y être eux-mêmes tenus un an plus tard. Un entrepreneur qui travaille en sous-traitance pour un grand groupe du BTP verra donc ses interlocuteurs basculer avant lui, ce qui rend la préparation technique urgente même sans obligation immédiate d'émettre.
La territorialité mérite une vérification au cas par cas. Le dispositif s'applique aux transactions entre assujettis établis en France. Dès qu'un cocontractant est établi hors de France, les règles de facturation électronique obligatoire ne s'appliquent pas de la même façon, et il convient de vérifier le régime applicable avant d'automatiser un flux transfrontalier.
Formats structurés et plateformes agréées : ce qui remplace le PDF
Le PDF envoyé par e-mail, même accompagné d'un récapitulatif détaillé, ne répond plus aux exigences techniques de la réforme. Une facture électronique conforme doit contenir des données structurées lisibles par une machine, afin que les plateformes et l'administration fiscale puissent extraire automatiquement les mentions nécessaires au contrôle de la TVA. Trois formats sont acceptés : Factur-X, qui combine un PDF lisible et des données XML intégrées, ainsi que les formats purement XML UBL et CII, plus courants dans les échanges inter-plateformes automatisés.
Le circuit technique repose sur un modèle dit « en Y » : chaque entreprise choisit sa propre plateforme agréée (PA) ou plateforme de dématérialisation partenaire (PDP), qui se charge de transmettre la facture à la plateforme de la contrepartie, laquelle la restitue à son destinataire. Un annuaire central, piloté par la DGFiP et l'AIFE, référence les plateformes et les entreprises raccordées. Au 16 janvier 2026, 101 plateformes avaient été immatriculées pour assurer l'émission, la réception et la transmission des données aux services fiscaux.
Avant d'envoyer la première autofacture à un fournisseur, trois vérifications s'imposent :
- Consulter l'annuaire pour confirmer que le numéro SIREN ou SIRET de votre contrepartie est bien rattaché à une plateforme de réception déclarée.
- Identifier le format attendu par cette plateforme, Factur-X restant le choix le plus répandu pour les PME du bâtiment.
- Tester un envoi avant la bascule définitive, afin de détecter une erreur de paramétrage pendant qu'elle reste sans conséquence fiscale.
Conseil de pro : gardez une copie de chaque test de flux avec horodatage, elle sert de preuve de bonne foi si un contrôle intervient pendant la période de rodage.
Comment fonctionne l'autofacturation sous le nouveau dispositif
Le mécanisme d'autofacturation ne disparaît pas avec la réforme, il s'intègre simplement dans le circuit des plateformes agréées. Concrètement, l'acheteur génère la facture via sa propre plateforme (on parle de PA émettrice ou PA-E), qui la transmet ensuite à la plateforme du fournisseur (PA réceptrice ou PA-R). Le flux est donc inversé par rapport à une facturation classique, mais il emprunte le même canal technique que n'importe quelle autre facture électronique.
Pour que ce flux soit valide, plusieurs conditions doivent être réunies :
- Un mandat de facturation écrit doit exister avant l'émission de la première autofacture, précisant la durée, le périmètre des prestations couvertes et les modalités de résiliation.
- La facture doit porter la mention obligatoire « Autofacturation », une exigence déjà en vigueur et maintenue dans le nouveau cadre électronique.
- Une numérotation cohérente doit être définie en amont pour éviter les doublons entre les factures émises par l'acheteur pour le compte du fournisseur et celles que ce dernier émettrait par ailleurs.
- Une procédure d'acceptation ou de contestation doit être formalisée, avec un délai défini pendant lequel le fournisseur peut signaler une erreur avant que la facture ne soit considérée comme validée.
L'absence d'acceptation formalisée expose le fournisseur à un risque déclaratif, puisqu'il reste responsable de la TVA même lorsqu'il n'a pas matériellement rédigé le document. En pratique, le mandat devrait prévoir un canal simple de contestation, par exemple un délai de quelques jours ouvrés après réception pour signaler une anomalie avant intégration comptable définitive.
TVA et comptabilité : le fournisseur reste responsable
La réforme ne modifie pas les règles de fond de la TVA, elle change le circuit technique de transmission. Cette distinction, rappelée dans le guide pratique de la DGFiP, a une conséquence directe pour l'autofacturation : même si l'acheteur émet matériellement le document, c'est bien le fournisseur qui demeure redevable de la TVA collectée et qui doit s'assurer que l'opération déclarée correspond à la réalité économique.
Côté comptable, l'autofacture doit être traitée en miroir chez les deux parties. L'acheteur l'enregistre comme une facture fournisseur classique, tandis que le fournisseur doit l'intégrer à sa propre comptabilité de vente, avec la même numérotation et le même montant de TVA. Plusieurs points de vigilance reviennent fréquemment dans les retours d'entreprises en phase de bascule :
- Vérifier que la numérotation de l'autofacture ne crée pas de trou dans la séquence du fournisseur, un défaut qui peut être interprété comme une facture manquante lors d'un contrôle.
- Lettrer systématiquement l'autofacture reçue avec l'écriture de vente correspondante, pour éviter les doublons de déclaration de TVA.
- Conserver une trace écrite du mandat de facturation, car c'est la pièce justificative de base en cas de demande de l'administration.
101 plateformes avaient été officiellement immatriculées par la DGFiP au 16 janvier 2026 pour assurer l'émission, la réception et la transmission des factures électroniques aux services fiscaux, un chiffre qui donne une idée de la maturité du marché au moment où les premières autofactures structurées commencent à circuler.
L'archivage probant mérite une attention particulière pour l'autofacturation : le fournisseur devrait conserver, en plus de la facture elle-même, la preuve de son acceptation ou de l'absence de contestation dans le délai prévu par le mandat.
Checklist pratique pour artisans et PME du bâtiment
Face à ce chantier réglementaire, mieux vaut avancer par étapes ordonnées plutôt que tout vouloir traiter en même temps. Voici l'ordre de priorité qui limite le risque de blocage :
- Vérifier dans l'annuaire central si votre entreprise, et celles de vos partenaires récurrents, sont déjà rattachées à une plateforme de réception.
- Confirmer que votre logiciel de facturation actuel sait produire et recevoir des factures au format Factur-X, UBL ou CII, sans quoi un changement de solution s'impose avant l'échéance.
- Rédiger ou mettre à jour les mandats de facturation avec les clients qui pratiquent déjà l'autofacturation, en précisant la mention obligatoire et le délai de contestation.
- Paramétrer une numérotation dédiée aux flux d'autofacturation pour éviter toute confusion avec les factures émises directement.
- Planifier une phase de test avec au moins un client ou fournisseur volontaire avant la bascule réelle.
- Former la personne en charge de la facturation, qu'il s'agisse du dirigeant lui-même dans une petite structure ou d'un assistant administratif.
- Documenter chaque étape de cette trajectoire : le guide pratique de la DGFiP insiste sur la nécessité de démontrer une démarche active de mise en conformité en cas de difficulté au démarrage.
Conseil de pro : commencez par le flux qui concentre le plus gros volume de factures, pas par le plus simple à traiter : c'est celui qui génère le plus de risque s'il tombe en panne.
Sur un chantier de gros œuvre, la priorité ira souvent au flux avec les fournisseurs de matériaux, qui représentent généralement le volume de factures le plus régulier. Pour approfondir le calendrier spécifique au secteur, notre guide sur la facturation électronique dans le BTP détaille les obligations et sanctions applicables aux entreprises du bâtiment.
Comment Anodos transforme un devis vocal en facture conforme 2026
Nous avons conçu Anodos pour que la bascule vers la facturation électronique ne devienne pas un chantier administratif de plus à gérer en parallèle des travaux. Notre fonctionnalité de devis vocal par intelligence artificielle permet de dicter un devis directement depuis le chantier, puis de le transformer en facture électronique au format Factur-X en quelques minutes, sans ressaisie.
Cette centralisation répond directement aux contraintes opérationnelles du secteur :
- La création de devis, la facturation, le suivi de chantier et la gestion des équipes sont réunies dans une seule plateforme, ce qui évite de jongler entre plusieurs outils au moment de documenter la trajectoire de conformité.
- Les vues Kanban et Gantt permettent de suivre l'avancement des tâches en temps réel, améliorant la communication entre le bureau et le terrain au moment où une facture ou une autofacture doit être validée rapidement.
- Chaque devis transformé en facture conserve une traçabilité complète, un point utile pour l'archivage probant évoqué plus haut.
Pour les artisans qui travaillent en sous-traitance et reçoivent des autofactures de leurs donneurs d'ordre, cette centralisation simplifie le rapprochement entre devis initial, facture reçue et suivi de chantier. Notre article sur Factur-X et la facturation électronique obligatoire dans le BTP détaille le fonctionnement technique de ce format pour les professionnels du secteur, et notre page dédiée à la facture électronique dans le BTP présente l'adaptation complète de notre solution à la réforme 2026.
Cas d'usage concrets dans le bâtiment
L'autofacturation trouve une application naturelle dans les relations entre grands donneurs d'ordre et sous-traitants du BTP, un schéma courant sur les chantiers de gros œuvre. Un maître d'ouvrage qui pilote plusieurs corps de métier sur un même chantier peut, sous mandat, émettre les factures de ses sous-traitants électriciens ou plaquistes à partir des situations de travaux validées, ce qui simplifie son suivi budgétaire global.
Autre cas fréquent : les centrales d'achat de matériaux qui facturent leurs fournisseurs de matières premières sur la base des volumes livrés, un mécanisme déjà répandu avant la réforme et qui doit désormais transiter par une plateforme agréée. Les entreprises de location de matériel de chantier pratiquent également l'autofacturation lorsqu'elles disposent d'un accès direct aux données d'utilisation de leurs équipements, par exemple pour une alimentation électrique temporaire fournie par un prestataire comme Stroomhuren sur un chantier.
Dans tous ces cas, le point commun reste la nécessité d'un mandat écrit et d'une procédure d'acceptation claire, deux conditions qui ne changent pas avec la dématérialisation du circuit.
Intégrer l'autofacturation dans un logiciel de gestion de chantier
Un logiciel de gestion de chantier bien paramétré doit permettre de distinguer clairement les factures émises directement des autofactures reçues sous mandat, sans quoi la numérotation et le lettrage comptable deviennent rapidement confus. La première bonne pratique consiste à créer une séquence de numérotation dédiée aux flux d'autofacturation, séparée de la numérotation habituelle.
La deuxième bonne pratique touche à la synchronisation entre le suivi de chantier et la facturation : lorsqu'une situation de travaux sert de base à une autofacture, le logiciel doit pouvoir relier cette facture à l'avancement réel enregistré sur le terrain, par exemple via une vue Kanban ou Gantt. Cela évite les écarts entre ce qui est facturé et ce qui a effectivement été réalisé.

Enfin, le paramétrage doit intégrer un délai de contestation visible, qui alerte automatiquement la personne responsable lorsqu'une autofacture reçue approche de son échéance de validation tacite. Cette alerte limite le risque d'acceptation par défaut d'une facture erronée, un scénario qui peut coûter cher en cas de contrôle fiscal ultérieur.
Gérer les anomalies et les litiges liés à l'autofacturation
Une anomalie fréquente concerne l'écart entre le montant facturé par l'acheteur et celui attendu par le fournisseur, souvent lié à une mauvaise synchronisation des situations de travaux ou des quantités livrées. Le mandat de facturation devrait prévoir un délai précis, par exemple quelques jours ouvrés, pendant lequel le fournisseur peut signaler une contestation avant que la facture ne soit considérée comme acceptée.
Une autre source de litige tient à la numérotation : lorsque deux systèmes générent des factures sans coordination, des doublons ou des trous dans la séquence peuvent apparaître, ce qui complique la déclaration de TVA des deux parties. Documenter chaque test de flux et chaque anomalie détectée, comme le recommande le guide pratique de la DGFiP, permet de prouver une démarche active de mise en conformité si un désaccord doit être tranché.
Enfin, la mention « Autofacturation » doit systématiquement figurer sur le document : son absence peut rendre la facture irrégulière et compliquer sa justification en cas de contrôle. Un processus de vérification simple, intégré au paramétrage du logiciel, limite ce risque d'oubli.
Former les équipes à l'autofacturation électronique
La réussite de la bascule dépend moins de la technologie choisie que de la compréhension qu'en ont les personnes qui manipulent les factures au quotidien. Dans une petite structure du bâtiment, cela concerne souvent une seule personne, parfois le dirigeant lui-même, qui doit comprendre la différence entre une facture classique et une autofacture reçue sous mandat.
La formation devrait couvrir trois points concrets : la lecture d'une autofacture au format structuré, la procédure de contestation dans les délais impartis par le mandat, et la vérification que la mention obligatoire et la numérotation sont cohérentes. Un accompagnement progressif, flux par flux plutôt que sur l'ensemble de la facturation d'un coup, réduit le risque d'erreur pendant la période de rodage.
Les éditeurs de logiciels de facturation ont un rôle à jouer dans cette formation, en proposant une interface qui explique les étapes plutôt que de se contenter d'automatiser le flux sans visibilité pour l'utilisateur. C'est une dimension que nous avons intégrée dans la conception d'Anodos, pensée pour des artisans sans formation technique préalable.
Effets sur la trésorerie et le pilotage financier
L'autofacturation électronique a un effet direct sur les délais de paiement, souvent positif lorsqu'elle est bien paramétrée : l'acheteur émettant la facture dès validation de la situation de travaux, le délai entre la prestation réalisée et la facture émise se réduit mécaniquement. Pour un sous-traitant du bâtiment, cela peut accélérer l'entrée en trésorerie par rapport à un circuit où il devait lui-même établir et envoyer sa facture.
À l'inverse, un paramétrage mal maîtrisé peut créer des blocages : une autofacture contestée ou rejetée retarde la comptabilisation et, potentiellement, le paiement. C'est pourquoi le guide pratique de la DGFiP recommande de prioriser les flux à fort volume ou les plus sensibles lors de la bascule, afin d'éviter que les tensions techniques du démarrage ne se répercutent sur la trésorerie des petites structures.
Un suivi rapproché entre facturation et trésorerie prévisionnelle, intégré au pilotage global du chantier, permet d'anticiper ces écarts plutôt que de les subir au moment du rapprochement bancaire.
Ce que la réforme change vraiment dans la relation acheteur-fournisseur
La réforme 2026 ne se limite pas à un changement de format de fichier, elle impose une coordination contractuelle plus formelle entre acheteur et fournisseur. Le mandat de facturation, souvent rédigé de façon sommaire jusqu'ici, doit désormais préciser des délais de contestation concrets et s'articuler avec le choix de plateforme de chacune des parties.
Cette rigueur accrue a un revers positif : elle réduit mécaniquement les erreurs de numérotation et les doublons de TVA qui empoisonnaient certaines relations d'autofacturation mal cadrées. Les entreprises qui avancent flux par flux, en documentant chaque test avant la bascule générale, s'évitent la majorité des blocages observés lors des grandes réformes de facturation précédentes. Ce n'est pas la technologie qui fait la différence, mais la discipline avec laquelle on l'intègre au quotidien du chantier.
— Olivier
Automatiser vos devis et factures conformes avec Anodos
Pour un artisan ou une PME du bâtiment, la contrainte n'est pas de comprendre la réforme, mais de trouver le temps de l'appliquer entre deux chantiers. Une solution bien conçue facilite la mise en conformité en la combinant avec la gestion quotidienne, plutôt que comme une tâche supplémentaire.
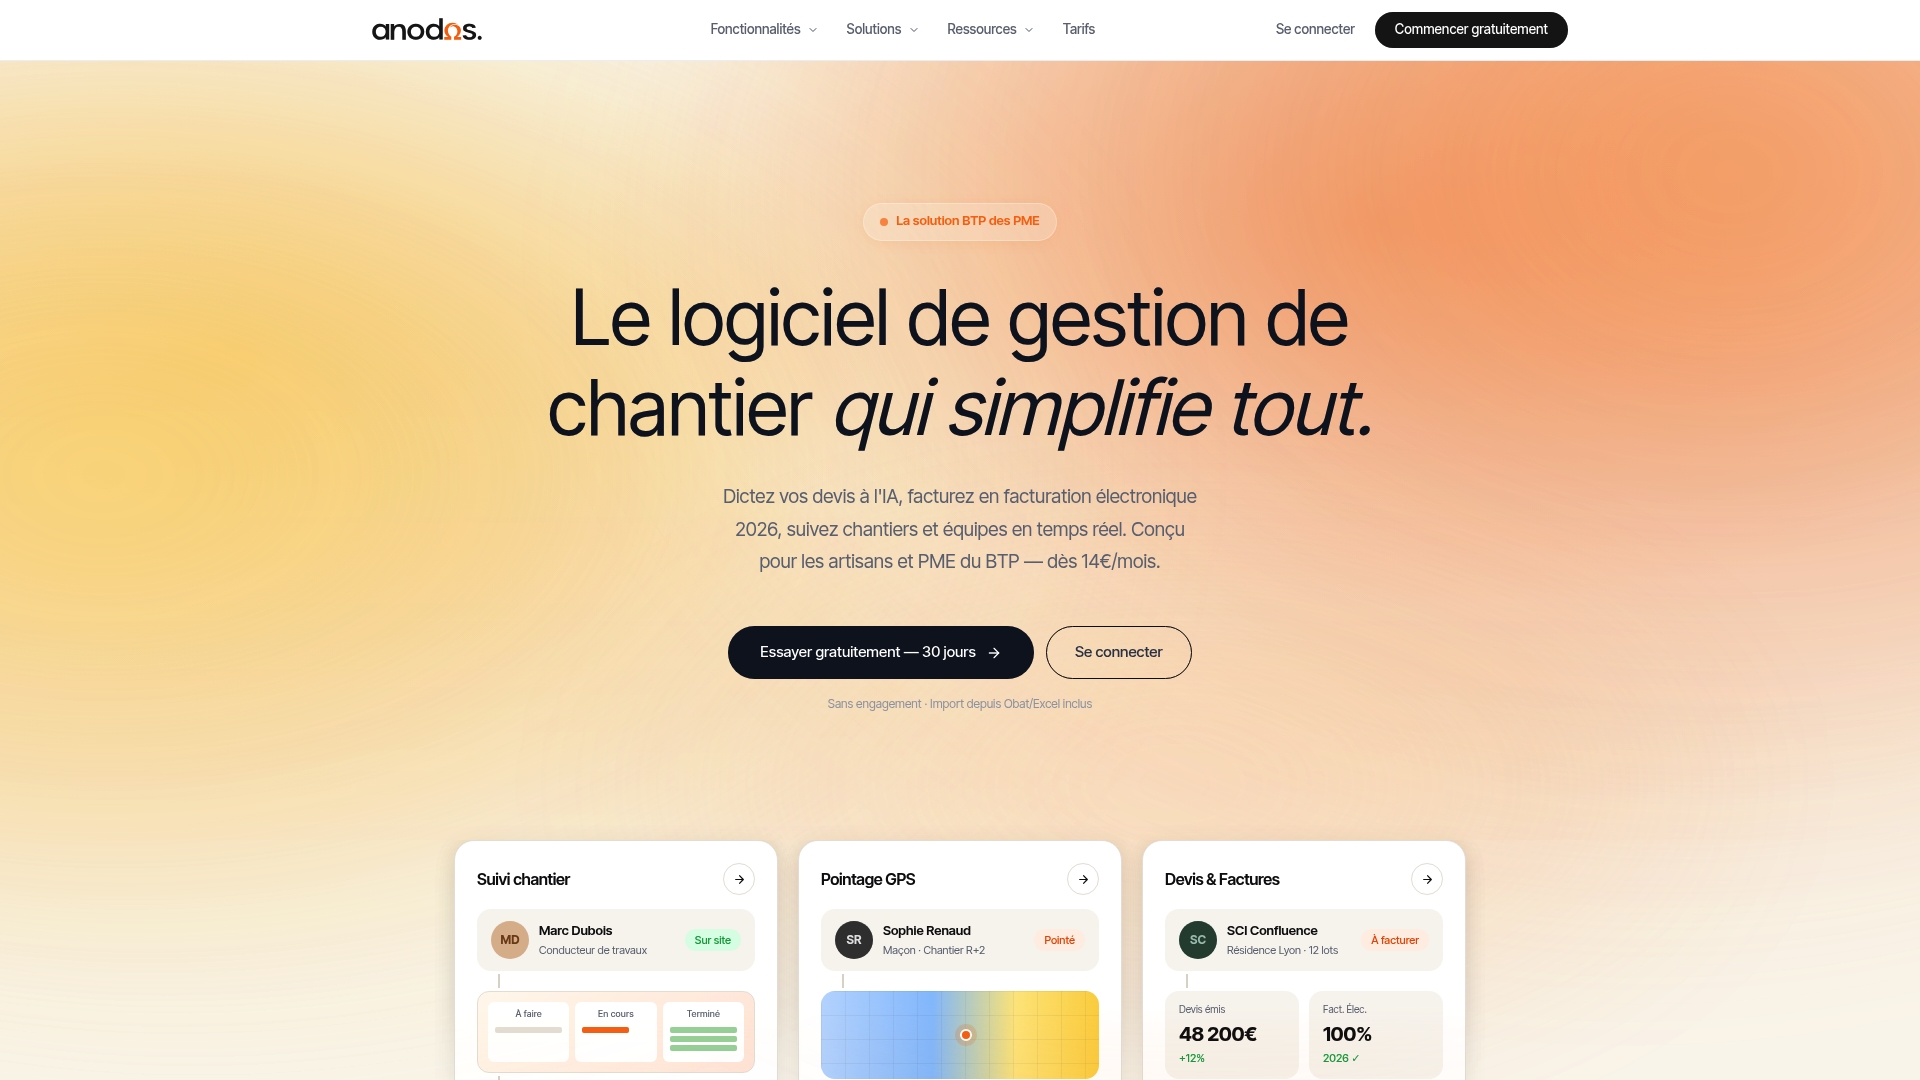
Avec un logiciel adapté, un devis dicté depuis le chantier peut se transformer directement en facture électronique au format Factur-X, prête à transiter vers une plateforme agréée. Une interface peut réunir :
- La saisie vocale des devis, pensée pour un usage mobile sur chantier sans ressaisie au bureau.
- La facturation électronique compatible avec les exigences 2026-2027.
- Le suivi de chantier via vues Kanban et Gantt, pour relier chaque facture à l'avancement réel des travaux.
Nos plans démarrent à partir de 14 € par mois pour l'offre Starter, avec des formules Pro et Business adaptées aux équipes plus importantes, et un tarif sur mesure pour les besoins spécifiques. Découvrez nos tarifs et fonctionnalités et testez comment un devis vocal devient une facture conforme en quelques minutes.
Questions fréquentes
L'autofacturation est-elle encore légale en France en 2026 ?
Oui, l'autofacturation reste autorisée sous réserve d'un mandat de facturation préalable entre l'acheteur et le fournisseur, conformément à l'article 289 du Code général des impôts. La réforme 2026 ajoute une exigence supplémentaire : la facture doit transiter par une plateforme agréée dans un format structuré, et non plus seulement par e-mail.
Quelle est la différence entre une plateforme agréée et l'annuaire central ?
Une plateforme agréée, ou PDP, est le prestataire technique choisi par chaque entreprise pour émettre et recevoir ses factures électroniques. L'annuaire central, géré par la DGFiP, répertorie quelle plateforme est rattachée à quel numéro SIREN ou SIRET, ce qui permet de vérifier où envoyer une autofacture avant de la transmettre, comme l'explique la fiche pratique de l'annuaire.
Qui reste responsable de la TVA en cas d'autofacturation ?
Le fournisseur reste responsable de la TVA collectée même lorsque c'est l'acheteur qui émet matériellement la facture sous mandat, un principe que la réforme 2026 ne modifie pas selon l'article 289 du CGI. Il doit donc conserver une procédure d'acceptation active pour garder le contrôle sur les montants déclarés.
À partir de quand les PME du BTP doivent-elles émettre des factures électroniques ?
Les PME et TPE, y compris les micro-entreprises, devront émettre leurs factures au format électronique à partir du 1ᵉʳ septembre 2027. En revanche, l'obligation de recevoir des factures électroniques s'applique à toutes les entreprises assujetties dès le 1ᵉʳ septembre 2026, ce qui concerne aussi les artisans qui reçoivent des autofactures de donneurs d'ordre plus grands.
Un PDF envoyé par e-mail suffit-il encore pour une autofacture ?
Non, un PDF simple ne répond plus aux exigences techniques de la réforme, qui impose un format structuré lisible par machine comme Factur-X, UBL ou CII. Ce changement concerne aussi bien les factures classiques que les autofactures émises sous mandat.